数码之家

 找回密码
 立即注册

QQ登录

只需一步,快速开始

搜索
查看: 48|回复: 0

[车界] 理想称动力电池将像发动机一样走向车企自研

[复制链接]
发表于 1 小时前 | 显示全部楼层 |阅读模式

爱科技、爱创意、爱折腾、爱极致,我们都是技术控

您需要 登录 才可以下载或查看,没有账号?立即注册

x

摘要:
理想真正想争夺的,可能不是电池行业本身,而是下一代汽车公司对核心技术的定义权。
凤凰网科技 出品
作者|于浩
编辑|董雨晴
一家汽车公司为什么要自己做电池?
在动力电池产业已经出现宁德时代、比亚迪等头部供应商,产业链高度成熟的今天,这并不是一个天然成立的命题。尤其对于一家整车企业而言,自建研发体系、投资生产线、进入材料、电芯、PACK和BMS等环节,意味着更重的研发投入和更复杂的供应链管理。
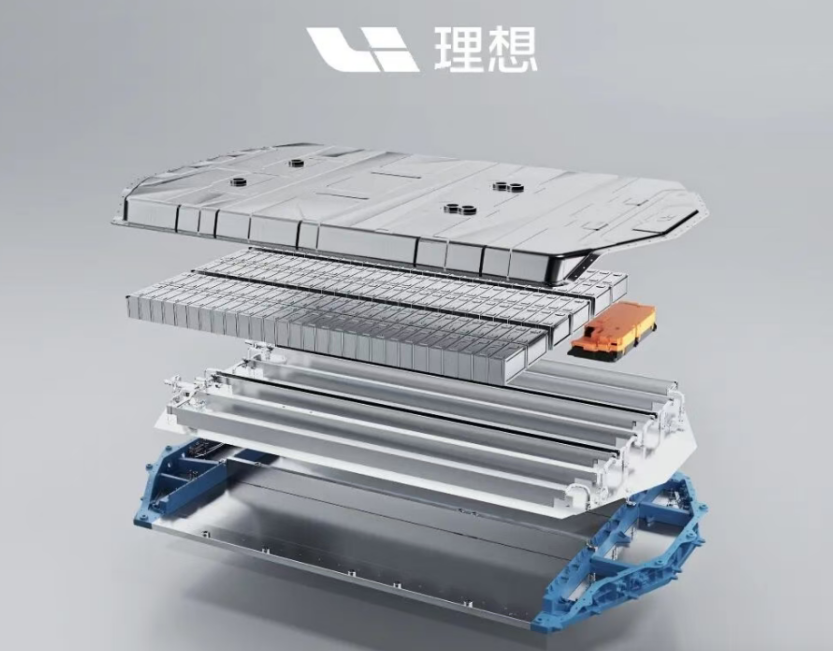
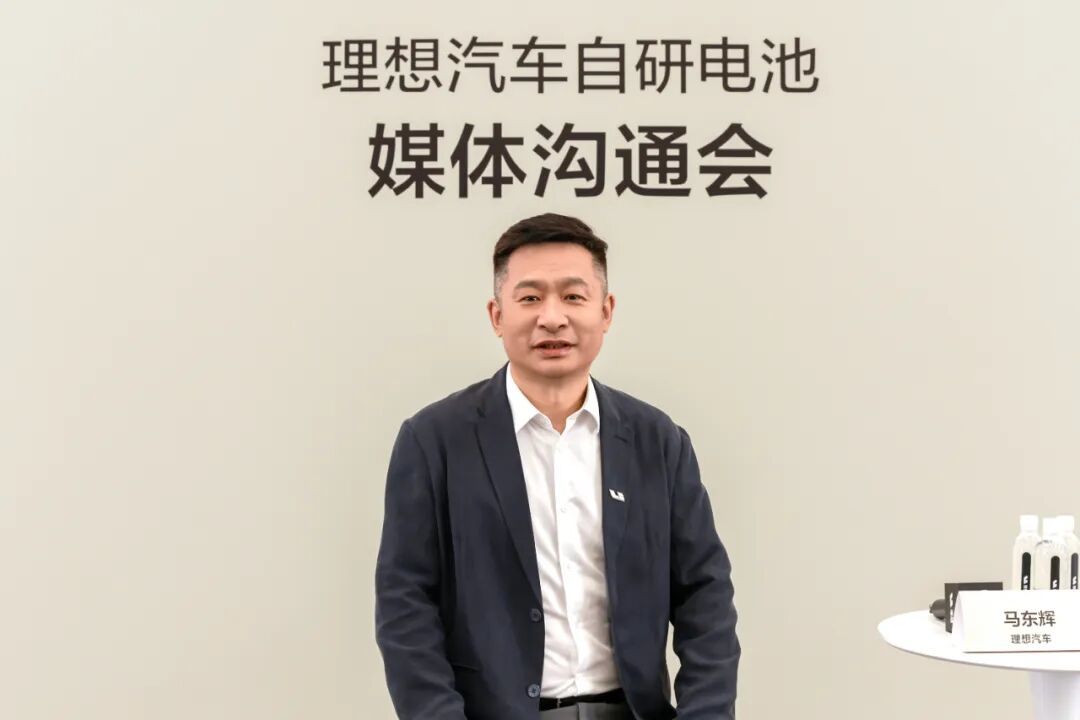
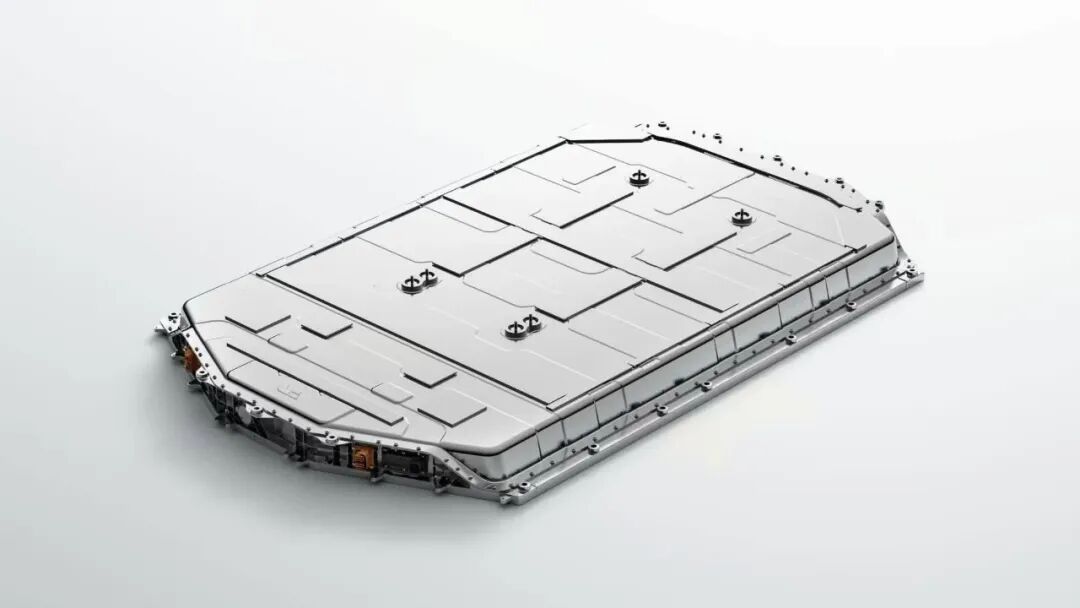
9月21日,在理想汽车北京研发总部举行的自研电池媒体沟通会上,理想汽车联合创始人、总裁兼总工程师马东辉给出的答案并不是“降成本”,也不是摆脱供应商,而是试图把电池从一个外部采购的零部件,重新变成整车能力的一部分。
“品牌只是表象,用户真正在意的是安全性、寿命、质量,以及最终的服务保障。”马东辉说。
图|理想汽车联合创始人、总裁兼总工程师 马东辉
这或许是理解理想自研电池战略的起点。

理想汽车的电池自研并非最近才启动。马东辉透露,2020年理想确定“双能战略”,即智能和电能,纯电平台与增程电动平台由此成为电能战略的两个方向。经过六年投入,自研自制和自研代工产品在2026年开始正式落地。

但理想想做的,并不只是换掉电池包上的供应商品牌。
过去主机厂采购电池,很多时候拿到的是一个已经完成定义的“黑盒”。马东辉把这种状态形容为“灰盒子”:车企无法获得电芯生产全过程中的全部参数,包括原材料配方、生产工艺以及每颗电芯的检测数据。
而在理想的设想中,一块电池从生产、装车到用户使用后的驾驶和充电数据,都应该形成完整的数据闭环。一旦制造参数出现异常,风险最好在车辆交付之前就被识别,而不是等到问题发生以后再追溯。
这也是理想选择“电芯自研代工+PACK自研自制”的核心理由之一。
马东辉将其概括成“三个打通”。
首先是打通零部件制造数据、整车数据和用户使用数据;其次是打通电池、电驱、热管理、充电等整车系统;最后则是打通产品定义、质量标准和售后体系。
“用户买的不是某一个零部件。”在马东辉看来,无论问题最终来自电芯、PACK、软件还是集成,对于消费者而言,最终责任主体都应该是汽车品牌,“找理想就够了”。

这也解释了为什么理想并不愿意把自研电池简单理解为供应链替代。
在合作伙伴选择上,理想依然强调开放。马东辉给出的标准是TQCD,即技术、质量、成本、供给与交付能力,同时增加了一个重要条件——开放性和协作性。供应商是否愿意在数据、研发和制造环节深度协同,已经成为理想选择伙伴的重要标准。
目前,理想已经形成了几种不同的合作模式。
理想与欣旺达的合作最早可追溯至2017年,2022年进行了投资,2026年又进一步追加投资。双方不仅进行电芯自研代工,还成立了PACK合资公司。中创新航则成为新的电芯代工伙伴,相关产品已经进入工信部公告,将搭载到新的理想i6。
马东辉强调,两种模式虽然合作深度不同,但电芯质量标准不存在区别。未来只要能够满足理想的数据打通和产品要求,其他优秀电池企业同样可以进入合作体系。

这意味着,自研并不等于“自己什么都造”。
理想正在尝试建立一种更接近苹果式的模式:整车企业掌握产品定义、核心技术、质量体系和用户责任,同时充分利用成熟供应商的制造能力。
这种模式背后首先是一笔长期账。
马东辉将电池成本拆成五部分:产线摊销、制造费用、原材料、物流仓储以及研发投入。他特别强调,理想做自研“不是为了压低某一个环节的价格,更不是替换便宜的材料”。
真正的降本来自效率。
例如,通过电芯平台化提高产线利用率,可以降低单件产品的设备摊销;利用理想连山系统监控制造过程,可以提升合格率、减少浪费;深入上游材料,则有利于管理原材料价格波动;统一电池体系,还可以减少仓储、包装、工装和运输中的重复成本。
理想甚至明确表示,无论代工还是外购,都应该给合作伙伴留下合理的毛利空间。
“否则对方不可能健康地发展。”马东辉说。

真正体现这套战略技术取向的,是5C。
理想早在2018年至2019年定义纯电平台时,就提出了超过4C的充电倍率需求。当时行业主流水平仍在2C左右,多家头部供应商都认为4C以上并不现实。理想随后自行进行了早期Demo验证,当自己把技术路线摸索清楚后,2020年才能正式立项,说服供应商进行更深入的联合开发和量产验证,最终在2024年伴随MEGA将5C技术推向市场。
但在5C之后,理想并没有沿着10C、12C一路提高参数,而是提出直接储备15C。
原因同样不是参数本身。
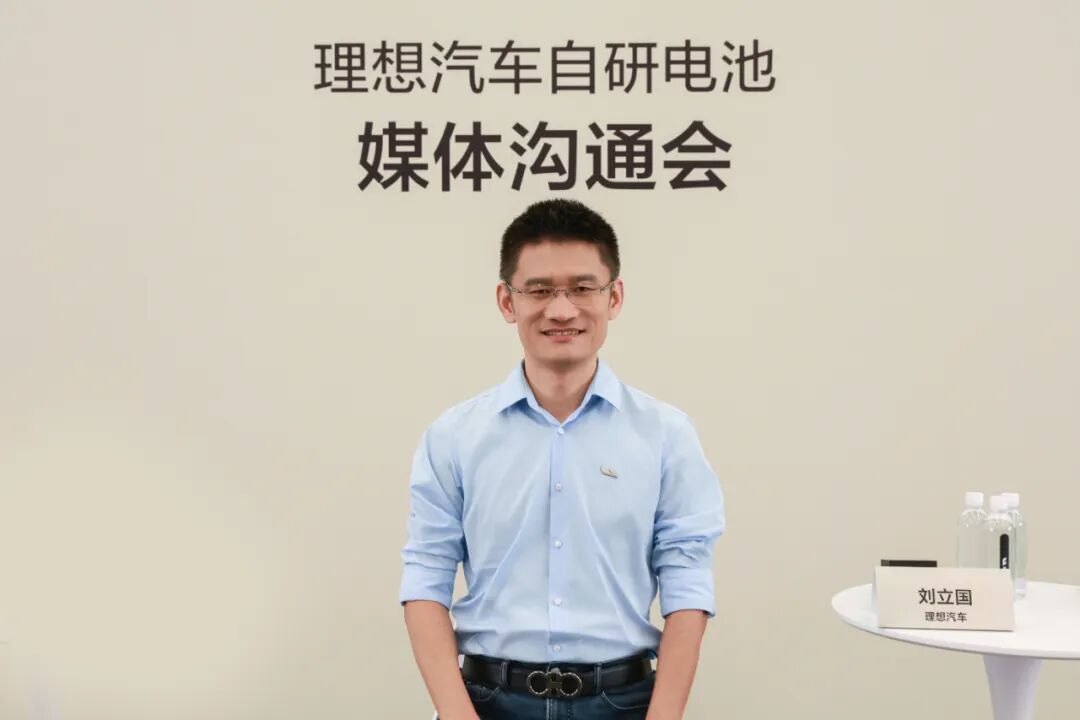
刘立国算了一笔账。一块100度电池如果达到5C,峰值充电功率已经超过500kW,而目前大量充电站可获得的供电能力大约在600kW左右,部分只有480kW。能够达到800kW的场站,在理想4000多个充电站中占比不到5%。
图|理想汽车整车电动研发高级副总裁、山东理想汽车电池有限公司董事长 刘立国
这意味着,当电池倍率超过一定程度以后,限制充电速度的已经不再只是电池。
电网、场站、充电桩、整车热管理,都成为系统瓶颈。
目前理想纯电车主充电NPS净推荐率已经超过93.5%。按照理想的测算,5C能够实现“10分钟充电500公里”,而下一阶段真正有明显感知的目标,并不是10C或者12C,而是“5分钟充电500公里”。
按照这一用户目标倒推,技术能力大约需要达到15C。
“我们的目标不是做15C这个数字,而是做到5分钟充电500公里。”刘立国说。
这也是理想自研电池战略中一个很明显的特点:技术路线并不追求单项参数连续刷新,而是试图从整车体验反推技术指标。
这种思路同样体现在材料选择上。
理想目前同时推进三元锂和磷酸铁锂两条路线,并围绕5C以及下一阶段15C进行研发。在电芯平台化方面,理想希望最终分别用一到两款磷酸铁锂电芯和一到两款三元锂电芯覆盖全部车型,通过尽量少的规格提高研发效率和制造柔性。
在高镍三元方向,理想称其2021年便内部立项高镍三元超充体系,目前研究重点包括高镍材料的热失控风险和安全防护。在更远期的固态电池领域,理想也已经开展材料层、界面层和器件层研究,并形成5Ah阶段性样品,但公司同时承认,在固态电池等前沿技术领域,与宁德时代仍存在“比较大的差距”。
这一点值得注意。

面对“理想和宁德时代到底谁强”的问题,理想并没有试图给出一个模糊答案。
刘立国表示,对于已经量产的由理想自研定义的电池产品,市场保有量已经达到42万台,认为售后和产品表现“不弱于任何一家电池供应商”;但对于固态电池等前沿技术研发,双方的战略定位、投入量级和技术积累并不相同,差距客观存在。
“我们不是要成为下一个谁。”他说,“我们的目标是把电池能力打磨到完全能支撑理想自己产品体验的水平。”
这种定位决定了理想不会把动力电池业务变成另一个独立的“宁德时代”。
过去六年,理想每年的电池研发费用都在2亿元以上,累计投入十几亿元。未来两三年还将继续增加投入,并逐步形成北京、上海、山东协同的研发体系。与此同时,北京市智能超充重点实验室已经开始布局面向2035年的下一代技术。
但理想真正想争夺的,可能不是电池行业本身,而是下一代汽车公司对核心技术的定义权。
刘立国把主机厂自研动力电池类比为燃油车时代的自研发动机。早期自主品牌普遍采购发动机,当行业发展到一定阶段之后,发动机最终成为整车企业建立产品差异化的重要能力。
新能源汽车可能正在经历类似的过程。
当电池、电驱、热管理、充电网络乃至整车控制越来越紧密地耦合在一起,一块电池已经很难再被视为一个完全独立的零部件。
它最终决定的不只是续航数字,而是冬天会不会明显掉电、长途途中需要停多久、几年之后衰减到什么程度、发生故障时谁负责,以及整台车还能不能进一步突破性能边界。

马东辉在沟通会最后说,理想过去十一年的发展,本身就是能源转型带来的一次创新。从增程,到“冰箱彩电”,再到5C超充,很多曾经受到质疑的选择后来都被行业关注和跟进。
对于一家汽车公司而言,自研最终有没有价值,或许也不能用“这块电池究竟是谁生产的”来判断。
真正的问题是,当越来越多汽车企业开始深入电池、电驱、芯片、底盘这些过去属于供应商的领域之后,未来一辆智能电动车最核心的技术定义权,究竟应该掌握在谁手里。
理想已经给出了自己的选择。


您需要登录后才可以回帖 登录 | 立即注册

本版积分规则

APP|手机版|小黑屋|关于我们|联系我们|法律条款|数码之家-技术知识分享平台

闽公网安备35020502000485号

闽ICP备2021002735号-2

GMT+8, 2026-9-22 19:16 , Processed in 0.109200 second(s), 7 queries , Gzip On, Redis On.

Powered by Discuz!

© MyDigit.Net Since 2006
快速回复 返回顶部 返回列表