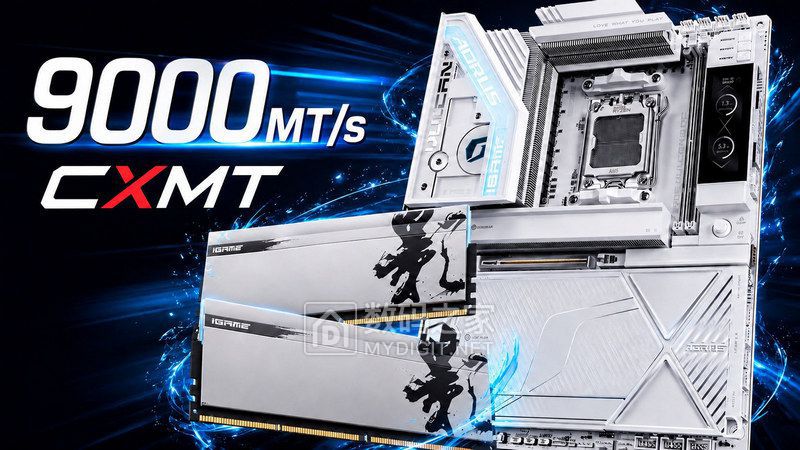
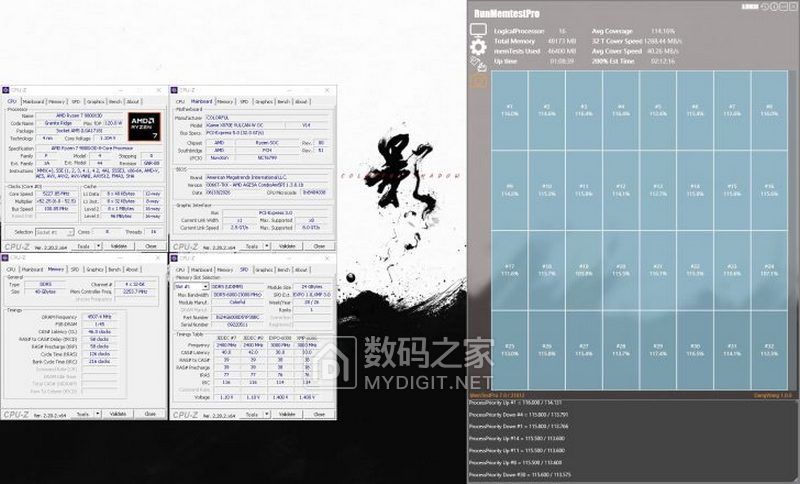
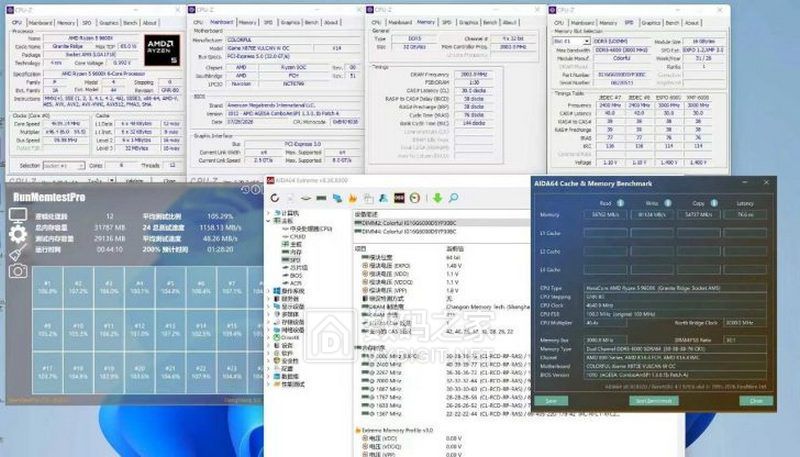
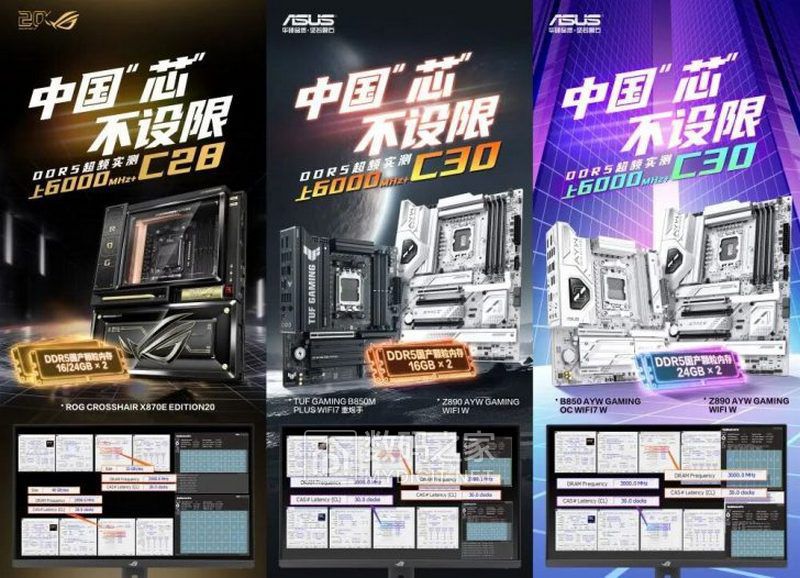
不过咱们也得客观地看,VideoCardz等媒体在跟进报道里给大伙儿提了个醒:这些成果并不意味着长鑫已经在大规模零售DDR5-9000或DDR5-6000 CL28套条了。那9000 MT/s的成绩来自一块专为超频设计的双插槽主板,而长鑫自己目前列出的DDR5芯片官方速率上限是8000 Mbps(对应16Gb和24Gb容量)。也就是说,9000 MT/s是超频展示的上限,不是出厂标称的日用档位;C28/C30的低时序则是华硕通过深度BIOS调校在特定主板上实现的成果,不能简单等同于“随便买根长鑫颗粒内存条就能跑到C28”。这个边界必须划清楚,否则就容易误导消费者。但即便如此,从8000到8400、再到8800、9000 MT/s,长鑫颗粒在短短几周内连续跨过几个台阶,这种进步速度是真实的、看得见的。正如VideoCardz在报道中所说:“Perhaps once the memory shortage is over, we will see actual competition not only among the established DRAM makers but also from Chinese manufacturers, which are apparently no longer far behind.”——一旦内存短缺结束,我们不仅能看到现有DRAM厂商之间的竞争,还能看到中国制造商的身影,它们显然已经不再落后太远了。
把以上所有信息串起来看,Wccftech这篇报道其实讲述了一个相当完整的产业故事:一边是全球DRAM供应被AI需求疯狂抽血、三大原厂把产能优先给到HBM和服务器内存、消费级DDR5价格飙到离谱且一货难求;另一边是长鑫存储凭借快速扩张的产能(17纳米DDR5良率突破90%、2026年末月产能预计提升至约35万片晶圆)和已经追平国际大厂的价格,成为了消费级DDR5市场的“救命稻草”。在这种背景下,主板厂商(七彩虹、华硕)和内存模组厂商(金百达、雷克沙、海盗船等)有充足的动力去深挖长鑫颗粒的潜力——七彩虹把频率干到9000 MT/s,华硕把时序压到C28,这些成果既是技术攻关的胜利,也是市场倒逼的结果。正如VideoCardz在报道中所说:“current CXMT-based memory pricing is not much different from Samsung, SK hynix or Micron products. But let’s stay positive.”——长鑫DDR5的定价虽然没有优势,但技术进步的势头是真实的。


 IP归属地
 雷达卡
 发表于 2026-8-16 11:37:13
 提帖卡
 置顶卡
 锁帖卡
 解锁卡
 显目卡
 千斤顶